Как вести семейный бюджет: простая система учёта расходов
Семейный бюджет - это план доходов и расходов на месяц, который помогает видеть, куда уходят деньги, и откладывать без стресса. Начать можно за один вечер: выписать доходы, разложить траты по категориям и выбрать один из простых методов. Ниже - пошаговая система, таблица и расчёты в рублях.
Содержание
- Зачем нужен семейный бюджет
- Шаг 1. Соберите данные о доходах и расходах
- Шаг 2. Выберите метод учёта
- Правило 50/30/20 на примере
- Метод конвертов: как это работает сейчас
- Таблица семейного бюджета: что в неё включить
- Как приучить семью вести учёт
- Как сократить расходы без лишений
- Типичные ошибки при ведении бюджета
- План на первые 30 дней
- Когда нужна помощь специалиста
- Частые вопросы
Зачем нужен семейный бюджет
Большинство семей знают свой доход, но не знают расходов. Зарплата приходит, спустя три недели денег нет, а на что они ушли, непонятно. Бюджет отвечает на этот вопрос и превращает смутную тревогу в конкретные цифры.
Польза от учёта не в экономии любой ценой. Она в том, чтобы тратить на важное и не чувствовать вины за разумные покупки. Когда есть план, исчезают споры вида "куда делись деньги", потому что ответ записан.
Ещё один результат - свободные суммы для накоплений. Даже небольшая корректировка привычек обычно высвобождает 5-10% дохода. Эти деньги можно направить на финансовую подушку безопасности или другую цель.
Шаг 1. Соберите данные о доходах и расходах
Для старта нужна реальная картина, а не прикидка по памяти. Возьмите выписки по всем картам, чеки, записи в приложениях за последние два-три месяца.
- Выпишите все регулярные доходы: зарплаты обоих партнёров, пенсии, пособия, алименты, аренду.
- Добавьте нерегулярные: премии, подработки, подарки, продажу вещей. Считайте их отдельно, на них нельзя строить базовый план.
- Выпишите все расходы и разнесите по категориям: жильё, продукты, транспорт, здоровье, дети, одежда, связь, развлечения, кредиты, прочее.
- Отметьте ежегодные платежи: страховки, налоги, отпуск, школьные сборы. Разделите на двенадцать и включите в месячный план.
- Посчитайте среднее за каждый месяц и сравните со средним доходом.
Часто на этом этапе выясняется, что мелкие необязательные траты, вроде кофе на ходу, доставки и подписок, превышают крупные покупки. Не ругайте себя: цель - увидеть цифру.
Шаг 2. Выберите метод учёта
Нет единственно верного способа. Подходит тот, которым вы реально будете пользоваться хотя бы три месяца. Ниже сравнение популярных вариантов.
| Метод | Как работает | Кому подходит |
|---|---|---|
| Правило 50/30/20 | 50% на нужды, 30% на желания, 20% на накопления и долги | Тем, кто начинает и хочет простые рамки |
| Метод конвертов | Деньги на категорию лежат отдельно, потратил весь лимит - до конца месяца ждёшь | Тем, кто легко тратит на карте и теряет контроль |
| Таблица или приложение | Каждая трата вносится и попадает в статью | Тем, кому нужна подробная аналитика |
| Бюджет на нулевую сумму | Каждому рублю дохода назначена задача, остаток равен нулю | Тем, у кого сложные цели и разные источники дохода |
| Общий и личный бюджеты | Часть денег общая, часть у каждого на личные траты | Парам, где важна автономия |
Для первого месяца разумно взять правило 50/30/20: оно не требует точности до рубля. Затем перейти к более детальной схеме.
Правило 50/30/20 на примере
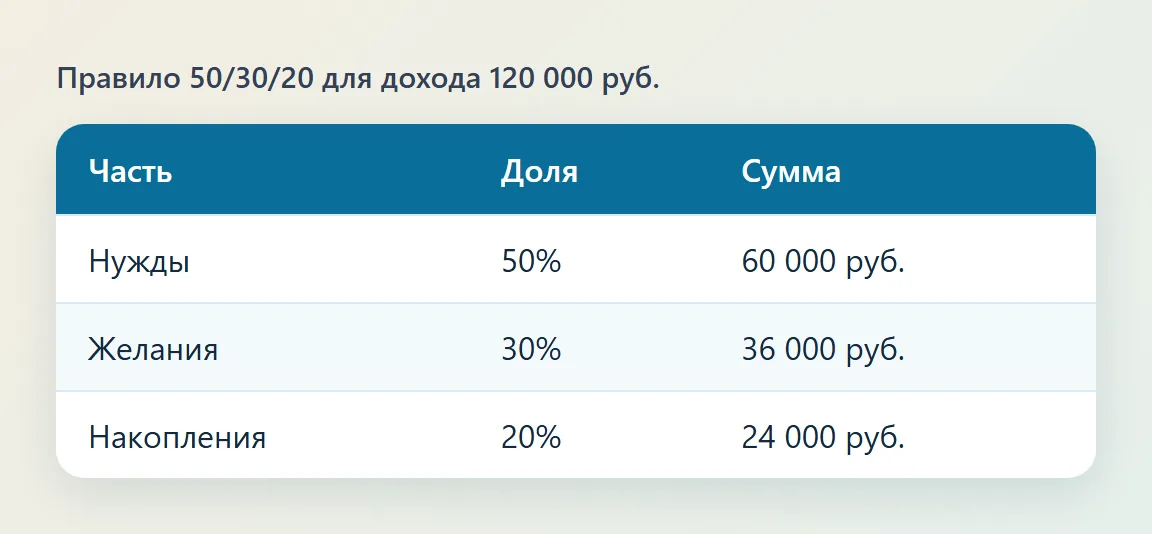
Допустим, семья из двух взрослых и ребёнка получает на руки 120 000 руб. в месяц. По правилу получается так.
- Нужды, 50%: 60 000 руб. Сюда входят аренда или ипотека, коммунальные услуги, еда, транспорт, лекарства, детский сад.
- Желания, 30%: 36 000 руб. Кафе, одежда сверх необходимого, кино, хобби, подписки, подарки.
- Накопления и долги, 20%: 24 000 руб. Подушка безопасности, досрочное погашение кредита, цели на год.
Если нужды съедают 65-70%, схему корректируют. Например, 65/15/20: сокращают желания, но не накопления. Если же ипотека слишком велика, временно уменьшают накопления до 10% и поэтапно возвращают планку.
Правило - ориентир, а не закон. Для семьи с кредитами и маленькими детьми реальная доля нужд может быть выше, и это нормально. Важно видеть, куда движутся цифры.
Метод конвертов: как это работает сейчас
Классический способ: на каждую категорию в начале месяца кладут наличные в отдельный конверт. Когда конверт пуст, расходы на эту категорию заканчиваются. Метод хорошо отучает от импульсивных покупок, потому что видно физическое уменьшение денег.
Сегодня эту схему легко перенести на карты. Откройте несколько накопительных счетов или виртуальных копилок: Продукты, Транспорт, Развлечения. Раз в неделю или раз в месяц переводите на них лимит. Платите с нужной карты, а остаток видите в приложении.
Конверты лучше работают для категорий с высоким риском перерасхода: еда вне дома, развлечения, одежда. Для постоянных платежей, таких как аренда и связь, они не нужны: сумма и так фиксирована.
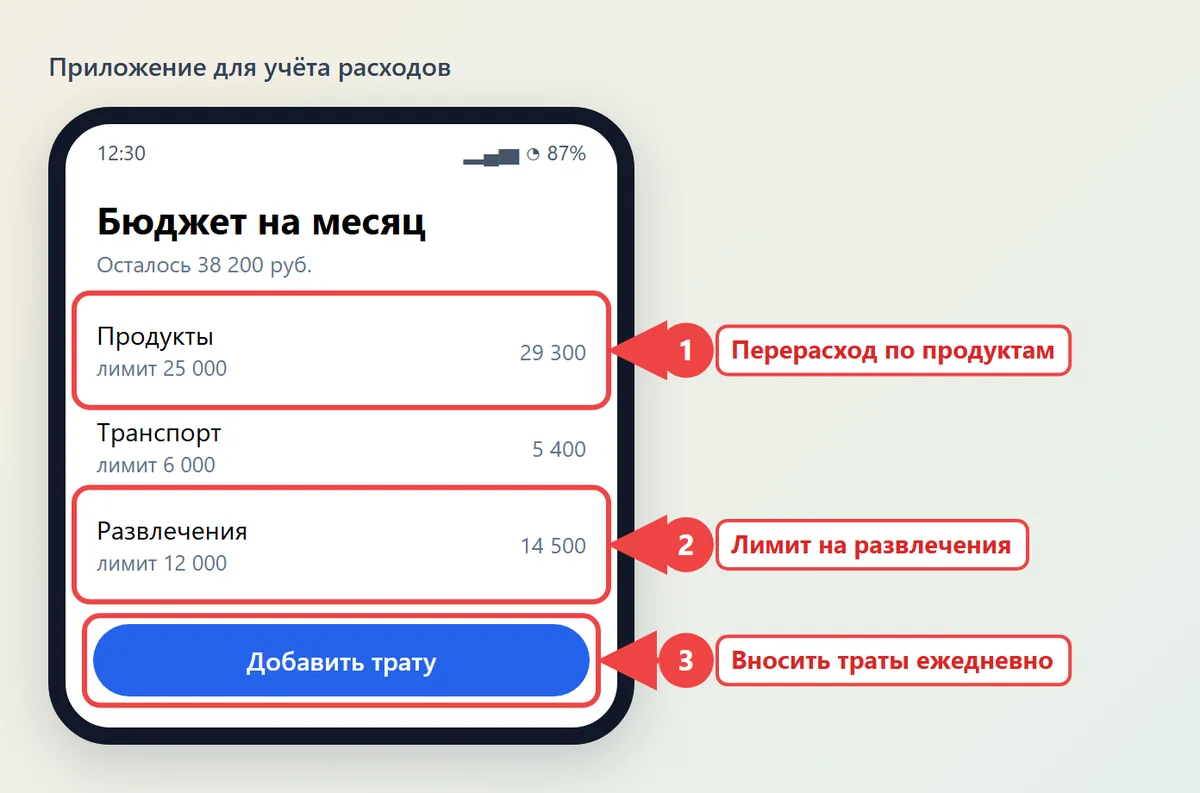
Таблица семейного бюджета: что в неё включить
Таблица в Excel или Google-таблицах подойдёт тем, кто не хочет ставить приложения. Достаточно трёх вкладок.
- Доходы и расходы по месяцам: строки - категории, столбцы - месяцы, внизу итоги и остаток.
- План и факт: рядом с запланированной суммой записывается реальная, сразу видна разница.
- Цели: название, нужная сумма, срок, сколько уже отложено, сколько надо вносить в месяц.
| Категория | План, руб. | Факт, руб. | Разница, руб. |
|---|---|---|---|
| Жильё и коммунальные услуги | 35 000 | 34 600 | +400 |
| Продукты | 25 000 | 29 300 | -4 300 |
| Транспорт | 6 000 | 5 400 | +600 |
| Здоровье | 4 000 | 1 800 | +2 200 |
| Развлечения | 12 000 | 14 500 | -2 500 |
| Накопления | 24 000 | 24 000 | 0 |
Раз в неделю уделяйте таблице десять минут: вносите чеки, сверяйте остатки. Не копите записи на месяц, иначе половина трат забудется.
Как приучить семью вести учёт
Бюджет, который ведёт один человек и скрывает от остальных, обычно разваливается. Договоритесь о простых правилах.
- Раз в месяц устраивайте короткую встречу, 30-40 минут. Обсуждайте итоги и планы без упрёков.
- Определите сумму, которую каждый тратит без отчёта. Например, по 5 000 руб. в месяц на личные траты.
- Крупные покупки, скажем свыше 10 000 руб., обсуждайте вдвоём.
- Вовлекайте детей: подросткам можно выдать карманные деньги с лимитом и показать, как сводить доходы с расходами.
- Используйте одну систему. Разные таблицы и тетради у каждого приводят к путанице.
Если обсуждение денег вызывает конфликт, заранее оговорите правила разговора: не перебивать, говорить о фактах, а не об оценках человека. Тот, кто хуже обращается с деньгами, не обязательно виноват. Часто это просто разная привычка, которую можно скорректировать.
Как сократить расходы без лишений
Сначала смотрите на крупные статьи: жильё, транспорт, продукты. Экономия 10% на них даёт больше, чем отказ от всех мелочей. Затем идут регулярные платежи.
- Проверьте подписки и платные сервисы: отключите те, которыми не пользовались за последний месяц.
- Сравните тарифы на связь, интернет, страховки. Переход на другой тариф нередко экономит 300-1 000 руб. в месяц.
- Планируйте меню на неделю и покупайте по списку. Это снижает расходы на продукты на 10-20%.
- Введите правило 48 часов для непредвиденных покупок дороже 3 000 руб.: если через два дня хочется так же сильно, покупайте.
- Пересмотрите кредиты: рефинансирование или досрочное погашение дорогого займа даёт заметную экономию.
Здесь помогает дисциплина. Если трудно удерживаться в рамках, обратите внимание на статью о развитии самодисциплины: приёмы оттуда применимы и к тратам.
Типичные ошибки при ведении бюджета
- Слишком жёсткий план. Если на развлечения вообще нет денег, срыв почти гарантирован. Оставьте небольшую свободную сумму.
- Учёт только крупных трат. Мелочи за месяц составляют 15-25% бюджета.
- Отсутствие резерва. Планируйте строку Непредвиденное в размере 5-10% дохода.
- Игнорирование ежегодных платежей. Они приходят внезапно и ломают месяц.
- Бросить после первого срыва. Один неудачный месяц не отменяет прогресс, достаточно вернуться к таблице.
- Копить без цели. Назовите накопления: Подушка, Отпуск, Первый взнос. Конкретика мотивирует.
План на первые 30 дней
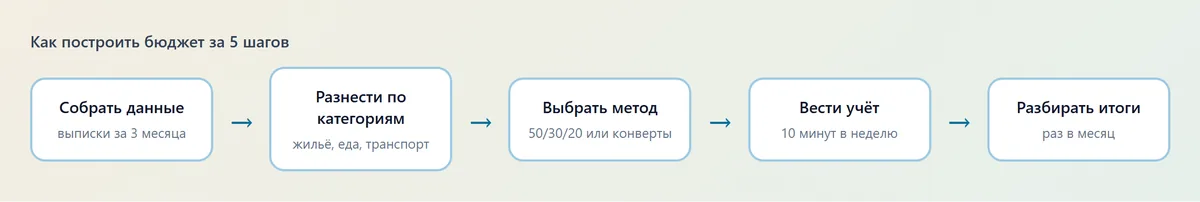
Чтобы не откладывать, разбейте старт по неделям. На первой неделе соберите данные о доходах и расходах за два-три месяца. На второй выберите метод и создайте таблицу или приложение. На третьей начните вести ежедневный учёт и распределите деньги по категориям. На четвёртой подведите итоги месяца: что превышено, что осталось.
В конце месяца скорректируйте лимиты исходя из реальных трат, а не желаний. На втором-третьем месяце система стабилизируется. Дальше достаточно уделять ей 10-15 минут в неделю.
Для общего взгляда на жизнь, а не только на деньги, пригодится колесо баланса: оно показывает, не страдают ли здоровье, отдых и отношения из-за слишком строгой экономии. А для расчёта запаса денег на чёрный день есть калькулятор подушки безопасности.
Когда нужна помощь специалиста
Если расходы постоянно выше доходов при тщательном учёте, платежи по кредитам превышают 40-50% дохода или уже есть просрочки, одного бюджета недостаточно. В таких ситуациях полезна консультация финансового консультанта или юриста по долгам. Самостоятельный бюджет остаётся фундаментом, но может потребоваться реструктуризация долгов и поиск дополнительного дохода.
Частые вопросы
С чего начать ведение семейного бюджета?
Соберите выписки по картам за два-три месяца, выпишите доходы и разнесите расходы по категориям. По этим данным выберите метод, например правило 50/30/20, и создайте таблицу или приложение.
Что такое правило 50/30/20?
Распределение дохода: 50% на нужды, 30% на желания и 20% на накопления и погашение долгов. Это ориентир, который можно подстроить под вашу ситуацию.
Как работает метод конвертов?
На каждую категорию расходов в начале месяца выделяют фиксированную сумму и держат её отдельно, в конверте или на отдельном счёте. Когда деньги кончились, тратить на эту категорию до следующего месяца нельзя.
Сколько времени уходит на учёт расходов?
Первый месяц - около 15 минут в день на внесение трат. Затем достаточно 10-15 минут в неделю и получаса раз в месяц для разбора итогов.
Какую программу выбрать для семейного бюджета?
Подойдёт любая, которой вам удобно пользоваться: таблица в Excel, Google-таблицы или мобильное приложение для учёта. Главное - вносить траты регулярно и вести единую систему для всей семьи.
Что делать, если расходы стабильно больше доходов?
Сначала найдите крупные статьи, на которых можно сократить затраты, и проверьте кредиты и подписки. Если этого мало, ищите дополнительный доход и обратитесь за консультацией по долгам.