Финансовая подушка безопасности: сколько нужно и как накопить
Финансовая подушка безопасности - это запас денег, который закрывает обязательные расходы, если доход пропал или случилась непредвиденная трата. Обычно её размер равен трём-шести месяцам жизни без заработка, а для нестабильного дохода - до девяти-двенадцати. Ниже - расчёт на цифрах, место хранения и пошаговый план накопления.
Содержание
- Что такое финансовая подушка и зачем она нужна
- Финансовая подушка безопасности: сколько это в рублях
- Как посчитать свои обязательные расходы
- С чего начать копить: пошаговый план
- Где хранить финансовую подушку безопасности
- Когда подушку можно тратить, а когда нельзя
- Что делать, если есть кредиты
- Типичные ошибки при накоплении подушки
- Как поддерживать подушку в порядке
- Когда пора обратиться к специалисту
- Частые вопросы
Что такое финансовая подушка и зачем она нужна
Подушка безопасности - отдельная сумма, которая лежит на случай потери дохода, болезни, срочного ремонта или внезапного переезда. Она не нужна для отпуска, новой техники или выгодной распродажи. Задача у неё одна: чтобы при любой неприятности вам не пришлось брать кредит под высокий процент или занимать у знакомых.
Практический эффект заметен быстро. Человек с запасом спокойнее ведёт переговоры о зарплате, не цепляется за плохую работу и реже принимает решения в панике. Деньги в таком случае работают как страховка от стресса, а не как способ разбогатеть.
Подушку не стоит путать с инвестициями. Инвестиции подразумевают риск и срок, а подушка должна быть доступна за один-два дня и не терять в цене. Поэтому доходность здесь вторична, главное - сохранность и скорость доступа.
Финансовая подушка безопасности: сколько это в рублях
Размер считают не от дохода, а от обязательных расходов. Берут среднемесячную сумму трат, без которых не прожить: жильё, коммунальные платежи, еда, транспорт, связь, лекарства, обязательные платежи по кредитам, детский сад или школа. Развлечения, подарки и подписки в расчёт не идут.
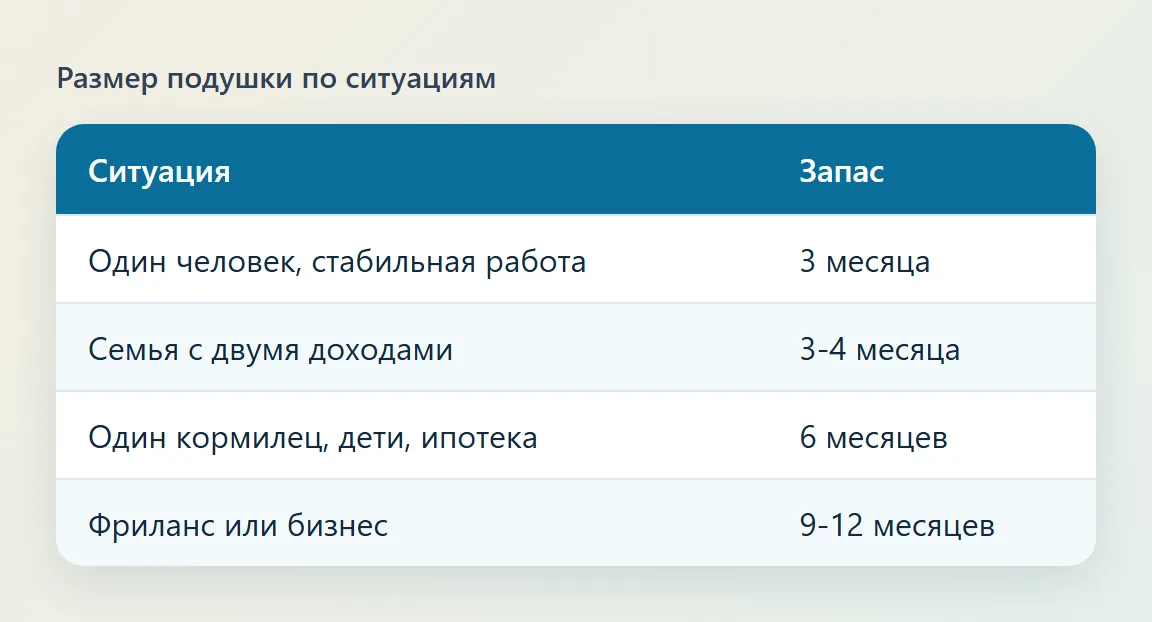
Затем сумму умножают на число месяцев. Для семьи с двумя доходами и стабильной работой достаточно трёх-четырёх месяцев. Для одного кормильца, при наличии детей или ипотеки, разумнее шесть. Фрилансерам, предпринимателям и людям с плавающим доходом рекомендуют девять-двенадцать месяцев.
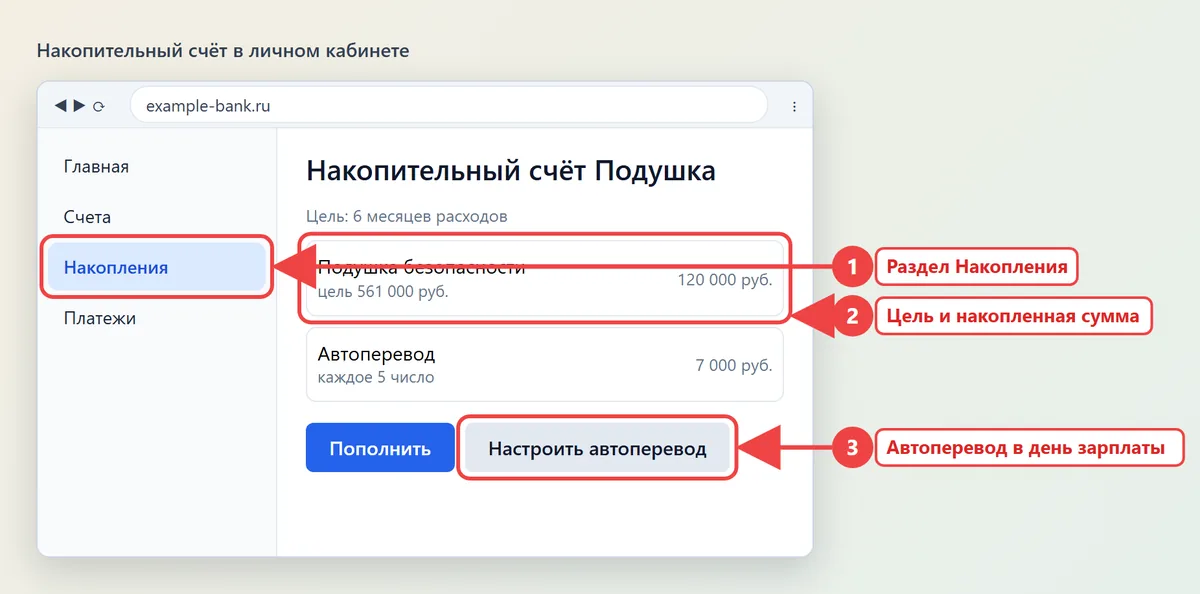
Пример на 2026 год. Обязательные расходы семьи из трёх человек в крупном городе: аренда 40 000 руб., продукты 25 000, транспорт 6 000, связь и интернет 1 500, коммунальные услуги 6 000, лекарства 3 000, платёж по кредиту 12 000. Итого 93 500 руб. в месяц. Подушка на шесть месяцев - 561 000 руб., на три месяца - 280 500 руб.
| Ситуация | Срок запаса | Пример при 60 000 руб. расходов |
|---|---|---|
| Один человек, стабильная работа, нет кредитов | 3 месяца | 180 000 руб. |
| Семья, два дохода | 3-4 месяца | 180 000 - 240 000 руб. |
| Один кормилец, дети, ипотека | 6 месяцев | 360 000 руб. |
| Фриланс, свой бизнес, сезонный доход | 9-12 месяцев | 540 000 - 720 000 руб. |
| Пенсионеры с пенсией и подработкой | 2-3 месяца | 120 000 - 180 000 руб. |
Если эти суммы пугают, не отказывайтесь от затеи. Хороший первый ориентир - одна месячная трата, потом две, потом три. Даже запас на 30 дней закрывает большинство мелких кризисов вроде поломки холодильника или больничного.
Быстро проверить свои цифры можно в калькуляторе финансовой подушки: он сам умножит расходы на нужное число месяцев и покажет срок накопления.
Как посчитать свои обязательные расходы
Для точного расчёта потребуются выписки по карте за три последних месяца. Один месяц даёт неверную картину: в нём может не быть ежегодных платежей и разовых трат.
- Выпишите все списания за три месяца и разделите их на обязательные и необязательные.
- Посчитайте среднее по обязательным: сложите три месяца и разделите на три.
- Добавьте ежегодные платежи, поделённые на двенадцать: страховка, налог, техосмотр, подписки на нужные сервисы.
- Прибавьте 10% на непредвиденное, потому что цены растут быстрее, чем кажется.
- Умножьте получившуюся сумму на выбранное число месяцев.
Если вы не знаете, куда уходят деньги, сначала наладьте семейный бюджет. Без учёта расходов любой расчёт получается приблизительным, а накопление срывается на третьей неделе.
С чего начать копить: пошаговый план
Самая частая ошибка - ждать лишних денег. Они не появляются сами, поэтому откладывать нужно сразу после получения дохода, а тратить то, что осталось. Эта схема называется оплатой себе в первую очередь.
- Откройте отдельный счёт под названием Подушка. Пусть он будет не на основной карте, чтобы деньги не смешивались с ежедневными тратами.
- Определите фиксированный процент: 10% от каждого поступления, а при плотном бюджете хотя бы 5%.
- Настройте автоперевод в день зарплаты. Автоматизация убирает необходимость каждый раз принимать решение.
- Направьте на подушку любые разовые деньги: премию, налоговый вычет, возврат долга, деньги за проданные вещи.
- Раз в месяц смотрите сумму и сравнивайте с целью. Видимый прогресс удерживает мотивацию.
При доходе 70 000 руб. и откладывании 10% получается 7 000 руб. в месяц, то есть 84 000 руб. за год. Если добавить премию в 30 000 руб. и вычет в 20 000 руб., за год набегает 134 000 руб. Для расходов в 50 000 руб. это уже почти три месяца запаса.
Если каждая тысяча на счету, начните с малого: 1 000 руб. в неделю. Через год это 52 000 руб. Привычка важнее суммы, а размер взноса можно поднять при первом повышении дохода.
Где хранить финансовую подушку безопасности
Главное требование - надёжность и быстрый доступ. Заработать на подушке можно, но потерять деньги нельзя. Поэтому подходят ограниченные по риску инструменты.
| Инструмент | Доступ | Плюсы | Минусы |
|---|---|---|---|
| Накопительный счёт | Сразу | Проценты начисляются на остаток, можно снять в любой день | Ставка может снижаться, бывают условия по минимальному остатку |
| Вклад с возможностью пополнения и снятия | Сразу или с потерей части процентов | Фиксированная ставка на срок | При досрочном снятии доходность падает |
| Лестница вкладов | Раз в 1-3 месяца | Часть денег всегда скоро освобождается | Нужно следить за датами |
| Наличные дома | Мгновенно | Работают без интернета и банка | Не приносят процентов, риск кражи и трат |
Хорошая схема - разделить запас на две части. Первую, примерно месяц расходов, держать на накопительном счёте или в наличных в запасе для мгновенного доступа. Остальную часть положить на вклады или счёт с повышенной ставкой. Помните о лимите страхования вкладов: в России возмещение по вкладам в одном банке ограничено 1,4 млн руб., поэтому крупные суммы разумно делить между банками.
Не стоит держать подушку в акциях, облигациях с длинным сроком, криптовалютах и в паевых фондах с колебанием цены. В момент кризиса они могут подешеветь именно тогда, когда деньги нужны. Выбор инструментов для остальных накоплений - отдельная тема, и общие принципы здесь не заменяют консультацию специалиста.
Когда подушку можно тратить, а когда нельзя
Простое правило: тратить можно только на то, что одновременно срочное, непредвиденное и необходимое. Если хотя бы одно слово не подходит, это не случай для подушки.
- Подходит: потеря работы, срочное лечение, ремонт жилья после аварии, поломка единственной машины для работы, срочный переезд.
- Не подходит: отпуск, свадебные подарки, новый телефон, скидки, ожидаемые платежи, которые можно было распланировать.
- Спорные случаи: плановая операция, ремонт в доме, крупная покупка по выгодной цене. Для них заведите отдельную копилку.
После траты первым делом восстановите сумму. Для этого временно увеличьте взнос до 15-20% дохода и сократите необязательные расходы. Пока подушка неполная, дополнительные цели откладывайте.
Что делать, если есть кредиты
Вопрос, что важнее: гасить долг или копить запас, решается по ставке. Если кредит стоит 25-30% годовых, он съедает больше, чем приносит любой вклад. Но совсем без запаса оставаться опасно: при первом форс-мажоре вы возьмёте новый кредит.
Рабочий порядок такой. Сначала соберите мини-подушку на один месяц расходов. Затем направляйте все свободные деньги на самый дорогой долг. Когда он закрыт, достраивайте подушку до трёх месяцев, а после этого распределяйте деньги между остальными долгами и целями.
Ипотека с невысокой ставкой не мешает копить подушку параллельно. Здесь разумнее сохранять ровный платёж и параллельно откладывать.
Типичные ошибки при накоплении подушки
- Хранить деньги на карте для повседневных расходов. Через месяц сумма незаметно растворяется.
- Считать расходы по памяти. Реальные траты обычно на 15-25% выше.
- Откладывать только остаток. Остатка не бывает, пока не создан автоплатёж.
- Вкладывать подушку в рискованные инструменты ради доходности.
- Использовать подушку на желания и потом винить себя. Лучше завести вторую копилку на мечты.
- Забывать об инфляции: раз в год пересчитывайте цель, добавляя рост цен.
Как поддерживать подушку в порядке
Пересматривайте размер при каждом заметном изменении жизни: рождение ребёнка, ипотека, смена работы, переезд. Расходы растут, и цель, которой хватало два года назад, сегодня закрывает лишь два месяца.
Раз в полгода проверяйте условия счёта: ставку, комиссии, лимиты на снятие. Если банк ухудшил условия, перенесите часть суммы в другой. Раз в год делайте короткий аудит: сверьте расходы, обновите цель, убедитесь, что автоперевод работает.
Если вы ведёте общие финансы с партнёром, договоритесь заранее о правилах использования подушки. Одно из простых правил: трату выше определённой суммы обсуждают вдвоём. Тогда копилка не становится поводом для ссор. В более широком контексте баланса жизни помогает колесо баланса: оно показывает, насколько сфера финансов проседает по сравнению с остальными.
Когда пора обратиться к специалисту
Если долги превышают половину дохода, платежи по кредитам идут с просрочкой, а накопить не получается при любом старании, имеет смысл обратиться к финансовому консультанту или в организацию по помощи в реструктуризации долгов. Самостоятельные расчёты полезны, но сложные ситуации с несколькими кредитами требуют индивидуального плана. Подробнее о других аспектах денег читайте в разделе о финансовой грамотности.
Частые вопросы
Какой размер финансовой подушки безопасности считается нормальным?
Обычно три-шесть месяцев обязательных расходов. Для стабильной работы без иждивенцев хватает трёх, для семьи с одним кормильцем - шести, для фрилансеров и предпринимателей - девяти-двенадцати.
Что считать обязательными расходами для расчёта подушки?
Жильё, коммунальные услуги, еду, транспорт, связь, лекарства, платежи по кредитам, образование детей. Развлечения, подарки, рестораны и необязательные подписки в расчёт не входят.
Где лучше хранить финансовую подушку безопасности?
На накопительном счёте или вкладе с возможностью снятия без потери процентов. Часть суммы, примерно месячный расход, держат так, чтобы она была доступна в тот же день.
Можно ли копить подушку, если есть кредит?
Да. Сначала соберите запас на один месяц, затем гасите самые дорогие долги, а после закрытия достраивайте подушку до трёх месяцев и более.
Сколько откладывать в месяц на подушку?
Ориентир - 10% дохода. Если это слишком много, начните с 5% или с фиксированной суммы в неделю, главное - регулярность и автоматический перевод.
Нужно ли пересчитывать подушку каждый год?
Да, хотя бы раз в год. Из-за инфляции и изменения расходов прежняя цель со временем перестаёт покрывать нужное число месяцев.